28年行业标杆落幕!佛山铝锭暴雷埋下伏笔,老牌金融仓储南储破产清算
南储破产清算不是“意外”,而是货权失控、监管套利与融资性贸易风险长期累积后的集中清算。 它提醒行业:资质、牌照、国资背景都不是天然护城河;只要货权不能穿透、仓单不能核验、流程不能留痕,再硬的信用底座也可能被一次“提不出货”击穿。
在大宗商品供应链金融圈里,南储这个名字,曾经是 “靠谱仓” 的代名词。
曾手握上期所、大商所双交割仓资质,参与起草担保存货第三方管理国标,背靠广东广晟国资体系,巅峰时期网点遍布全国二十余省,是国内金融仓储赛道实打实的头部玩家。谁也没有想到,这家深耕行业28年的老牌明星国企,最终走向破产清算。
2026年5月21日,广东省佛山市中级人民法院作出(2026)粤06破申5-1号《民事裁定书》,裁定受理宁波凯通国际贸易有限公司对南储仓储管理集团有限公司的破产清算申请。一纸裁定,正式拉开这家标杆仓储企业的收尾程序。随后管理人陆续发布选聘审计机构(2026年6月13日)、评估机构(2026年10月30日)公告,评估基准日原则上定为破产受理日,评估范围囊括佛山本部土地房产、对外股权投资、商标、设备等全部资产。
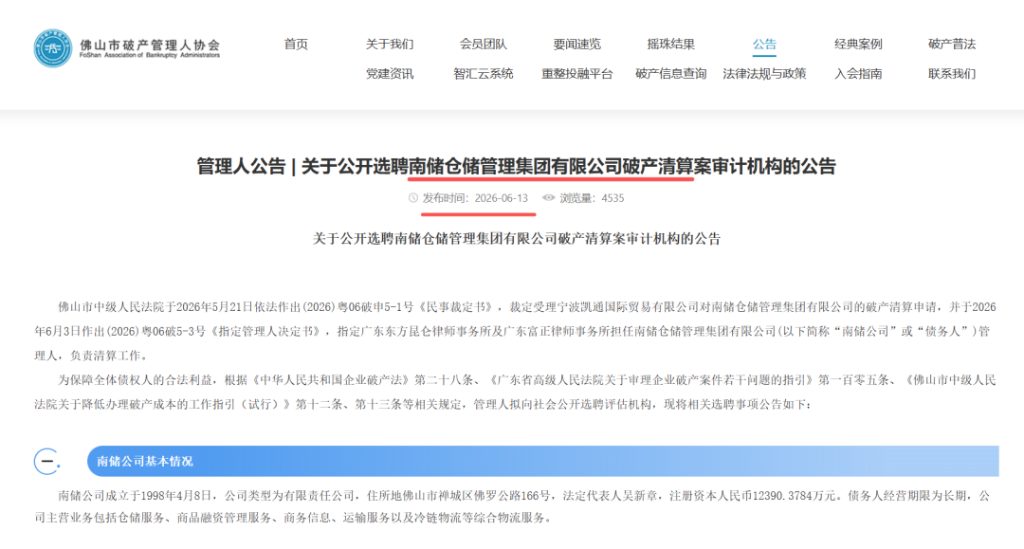
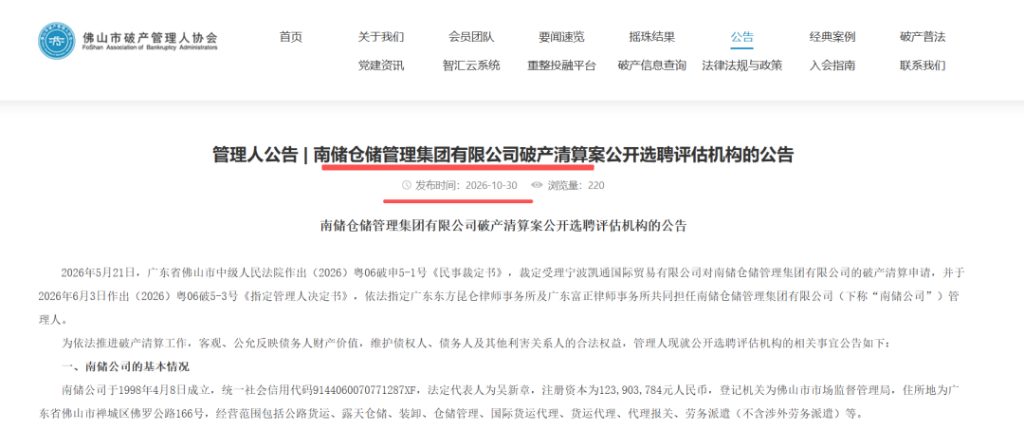
这一连串公告,没有轰轰烈烈的宣告,却像一块石头投入供应链金融圈层,让货主、仓储服务商、合作银行都重新审视金融仓储行业最核心的命题:仓单信用,到底靠什么托底?
高光时刻:一张交割仓牌照,一份国标起草权,撑起南储的信用底盘
南储成立于1998年4月8日,注册资本约1.24亿元,隶属广东广晟(国资)体系,是带有明显国资背景的综合物流服务集团。
它的根基,是大宗商品仓储监管,也就是大家常说的金融仓储。简单来说,银行放供应链融资,货物押在仓库,由第三方仓储企业负责监管、核货、控货,南储就是中间这个被银行信任的"看货人"。
南储当年能突围,靠的不是简单堆仓库、堆场地,而是两张别人很难复制的"信用王牌":
第一张王牌,双交易所指定交割仓资质。巅峰时期同时拿到上期所、大商所指定交割仓库资格,覆盖铝、锌、铅等有色金属,还有LLDPE、PVC等化工品(需要说明的是,大商所已于2023年12月1日公告取消南储的LLDPE、PVC指定交割仓库资格)。交割仓意味着,仓库出具的仓单不是普通入库单,是可以进入期货市场交割、具备强流通性的标准化仓单。在有色圈,这就是硬通货。佛山本身又是国内有色金属集散中心,叠加铁路专用线、多基地布局,从入库、理货、制仓单到出库放行一站式闭环,天然适配产业客户、贸易商、期货机构的需求。
第二张王牌,行业规则话语权。南储是《担保存货第三方管理规范》(GB/T 31300-2014)的主要起草单位。国内金融仓储怎么做担保存货管理、监管流程、责任边界,这份国标是行业底层准则之一。自己的实践经验上升为国家标准,再叠加多家银行认证A级监管商、农行优良客户等背书,国资股东加持,多重光环叠加,南储顺理成章站上行业标杆位置。
鼎盛阶段,据企业公开宣传资料,南储下属公司近30家,分支机构落地全国20多个省市,员工接近3000人,年货物吞吐能力2000万吨。货主愿意把高价有色金属放在这里,银行愿意采信它出具的监管单据,贸易商愿意用它的仓单周转融资。很长一段时间里,"南储监管"四个字,就是很多银行风控清单里的加分项。
彼时行业共识:交割仓牌照 + 国标起草单位 + 国资背景,三重信任叠加,风险理应可控。
但再厚重的信用底座,也扛不住货权管控的底层失守。
转折点:2022年佛山铝锭暴雷,28年大厦的第一道裂缝
南储由盛转衰的起点,指向2022年夏天轰动全国的铝锭暴雷事件。
当年5月底,佛山中金圣源仓库出现铝锭提货异常,随后引发货主集中提货挤兑,"一货多押""重复质押"等问题集中暴露。2022年6月8日,南储上海分公司向仓储业务客户发出公告,称部分客户持有的杨浦仓库提单及入库验收单与公司仓管系统登记数据不符,经核查可能涉及团伙诈骗犯罪,已向公安机关报案。
铝属于高价值、标准化、易融资的大宗商品,一直是供应链金融里最热门的质押品类。也是从这起铝锭风险事件开始,外界发现,在南储监管库内,出现了货不对板、有单无货,货物无法正常提取的情况。
对于金融仓储企业而言,这是致命伤。金融仓储的核心价值,不在于仓库场地多大、吞吐多高、有没有交割仓牌照,核心只有一件事:管得住货,单据和实物一一对应。交割仓资质管的是期货交割场景下的仓单管理,国标写的是规范流程,这些都只是制度和资质;一旦实物管控失效,所有光环都会瞬间失效。
很多人会有一个误区:交割仓仓库,风控天然不会出问题。事实上,期货交割业务、普通现货质押监管业务,是两套业务逻辑。交割仓有交易所高频巡检、严格的出入库复核、仓单闭环管理;而面向银行融资的现货担保存货监管,服务主体是贸易商和银行,业务分散、货权关系更复杂。同一座仓库里,一边是严格的期货交割货物,一边是场外质押监管货物,业务混同之下,如果内控、人员管理、货权隔离跟不上,风险极易交叉传染。
需要客观说明的是,铝锭事件中的直接作案主体是外部融资方与仓储内部人员——融资方(如上海巨伊、海石榕、芮广等)买通仓储人员,对同一批铝锭重复制作仓单、向多家资金方质押融资,中金圣源员工杨森等人已因涉嫌合同诈骗被采取强制措施。南储属于被连锁波及并自查发现异常的一方,但这恰恰说明:风险不只会从内部产生,更会从行业模式的漏洞里长出来。
铝锭暴雷之后,连锁反应接踵而至。银行收紧合作、暂停新增质押业务,存量业务集中排查、抽贷;货主和贸易商集中起诉、索赔;相关纠纷、债务集中爆发。曾经源源不断的监管业务收入快速萎缩,赔偿债务持续累积。
后续一系列诉讼、执行、债务压力持续消耗企业现金流:2023年,有上市公司公告称其存放于南储上海分公司仓库的白酒货物去向不明,已报案并获立案侦查;2025年,该上海分公司多次被列为被执行人,其中一次执行标的超过2.12亿元,随后被限制高消费并被列入失信被执行人名单,其总公司亦被公示为失信公司;同年,有上市公司因与南储及其上海分公司的仓储合同纠纷计提预计负债约3.14亿元。曾经的行业标杆一步步滑向资不抵债,直到2026年5月被债权人申请破产清算。
如今管理人进场,审计、评估机构陆续选聘,资产处置程序稳步推进。28年行业标杆故事落幕,但留给整个大宗商品供应链服务行业的思考题,才刚刚开始。
南储落幕,四类主体该读懂的警示
这不是一家公司"经营不善"的简单故事,而是一张从2022年佛山铝锭重复质押爆雷起,蔓延到宁波、浙江、新疆等多地的风险网,最终反噬到了自身。从"提不出货"到"破产清算",中间隔了四年。
四年时间,行业没有等来一个干净的了结,只等来一份评估公告。所以,与其围观南储为何倒下,不如把镜子转向自己:你的货、你的仓、你的贷、你的规里,是否也藏着同样的漏洞?
以下四类主体,请对号入座:
1、货主与贸易商:不要把资质背书等同于风控安全
很多产业客户、贸易商选仓储监管方,习惯优先看几个标签:是不是国资、有没有交割仓资质、是不是老牌大厂、银行认不认。南储几乎集齐所有加分项,最后依然出了风险。
对货主而言,核心启示很直白:资质是加分项,不是安全保证书。交割仓牌照对应的是期货交割规则,不等于对所有质押货物无限兜底。入库前,要单独核实货权隔离机制,区分交割库货物和普通监管货物;不要因为对方名气大就放松不定期现场盘库、独立第三方巡库;货物质押出去之后,保留随时核验实物的通道;在合同里厘清仓储方、监管方的责任边界,一旦出现货损、无货,明确赔付路径。高价值有色、化工品,货值高、流动性强,天然是风险高发品类,信任要建立在常态化核货之上,而不是品牌光环。
2、第三方仓储 & 金融仓储企业:守住 “管货” 这个立身之本
金融仓储不是简单租场地、收仓储费,本质是一份信用中介生意。行业里不少仓储企业都在向往交割仓资质、争取国标参与身份、打造国资合作背景,这些都是发展的加分项,但绝对不能本末倒置。
第一,业务边界必须划清。期货交割业务、现货质押监管业务,两套规则、两套责任,物理分区、台账分离、人员权责分开,避免业务混同带来的风险传导。不能用交割仓的风控标准去套用场外质押监管业务。
第二,内控不能流于纸面。哪怕企业参与起草国家标准,也不等于一线执行到位。制度写得再好,现场盘点、台账更新、出入库复核、人员轮岗、异常预警跟不上,国标也只是一纸文字。
第三,敬畏赔付责任。监管业务赚的是相对微薄的监管服务费,但承担的是货值全额的风险敞口。扩张业务规模的时候,一定要匹配风险准备金、责任保险、风险缓释安排,不能盲目冲规模。一旦出现大规模货权纠纷,索赔金额很容易压垮企业。
3、银行等资金方:仓单风控,要穿透到实物,不能只看监管机构名单
过去很长一段时间,不少银行的供应链金融风控会形成路径依赖:优先准入头部、国资背景、有交割仓资质的大型仓储监管商,把仓储机构的信用,间接等同于货物的信用。
南储案例恰恰戳破这个惯性。
银行风控要从 “看仓企资质” 转向 “穿透核验实物”。准入环节,除了核查资质,还要抽查其现场管控流程、历史纠纷记录;贷中不能只依赖仓储方出具的监管报表,要建立独立、不定期的突击盘库机制;区分标准仓单质押和普通存货质押,二者风险等级、处置路径完全不一样,不能混为一谈;在合同设计上,设置货权异常的触发机制,一旦出现无法提货、台账异常,第一时间启动资产保全。
仓单融资,核心押的是货,不是仓库公司的牌子。
4、行业监管与自律组织:区分两类仓单,完善差异化监管框架
交易所交割仓有成熟、高频、体系化的监管体系,但大量场外担保存货、第三方监管业务,场景分散、参与主体多。《担保存货第三方管理规范》给出了管理框架,但落地执行参差不齐。
南储事件也提示,行业需要持续推动两类业务差异化监管:一方面持续强化交割仓的规范管理;另一方面针对场外第三方担保存货监管业务,完善公示、信用档案、风险预警机制,把仓储监管企业的涉诉、赔付、风险记录透明化,让银行、货主能够看到完整风险画像,减少信息差。同时推动技术手段落地,例如视频监控、物联网铅封、一物一码、库存数据直连等,用技术降低人为管控的漏洞,减少 “有单无货” 的生存空间。
值得一提的是,制度层面的修补已经在路上:《担保存货第三方管理规范》国家标准修订计划已于2026年4月28日下达(计划号20262509-T-322,项目周期12个月),修订方向聚焦拓宽标准适用主体与业务覆盖范围、衔接民法典担保制度、适配行业数字化转型。这提醒所有从业者:规则还在完善中,别把"合规底线"当成"竞争上限"。
写在最后:仓单信用,从来都和光环无关
南储的倒下,不是交割仓制度的失败,也不是第三方存货监管模式的失败。它只是一个很沉重的提醒:大宗商品供应链服务的根基,永远是 “单货一致”。
28年行业标杆,靠交割仓牌照和国标话语权站上顶峰,最终折损在实物管控的失守上。资质可以申请、荣誉可以积累、背景可以加持,但 “看见货、管住货” 这件事,没有捷径。
未来,金融仓储行业会继续往前走,还会有新的企业拿到交割仓资质、参与标准制定。只是南储这个案例会一直悬在所有人面前:所有光鲜的背书,都只是外衣;仓储监管行业最珍贵的资产,永远是不打折扣的货控能力。
客户越来越挑、价格越来越薄、产品越来越像?11月24—25日·南京,万联网《升级供应链服务、突破低毛利困局》专题培训,由深度参与国家供应链政策起草的宋教授主讲,专解这道题。报名咨询:李老师19168536275,微信号:wanliancn
来源:万联网